含み損とは?確定損との違いと塩漬けを防ぐ損切り・耐える判断基準
証券口座の管理画面を開いた瞬間、マイナス表示となった赤い数字に思わず胸が締め付けられる――。株式や投資信託を保有する投資家なら誰しもが直面するこの状態が「含み損(ふくみぞん)」です。2024年に始まった新NISAの普及によって投資をスタートした層が広がる一方、金融市場の変動に伴い「このまま放置して耐えるべきか、それとも損切りすべきか」と思い悩む声がSNSや投資コミュニティで後を絶ちません。
含み損は正しく本質を理解し、適切な資金管理とルールさえ定めていれば、資産形成の致命傷にはなりません。しかし、感情に任せて放置を続ければ、資産が長期間拘束される「塩漬け」の泥沼に引きずり込まれるリスクを孕んでいます。本稿では、含み損と確定損・含み益の決定的な違いから、税制上の扱い、そしてプロが実践する損切りの明確な判断基準まで、投資家が身につけるべき実践知を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:含み損は保有資産の「未確定な下落状態」であり、売却して「確定損」にするまでは損失額が確定したわけではない。
- 要点2:「耐える」か「損切り」かの境界線は、市場全体の短期的な波乱か、投資先企業の業績・成長シナリオの崩壊かで見極める。
- 要点3:新NISA口座は損益通算が一切できないため、課税口座以上に無計画なナンピン買いや塩漬け放置が命取りになる。
【基本解説】含み損とは何か?確定損・含み益との決定的な違い
投資の世界において、株式投資 評価損益の欄に表示されるマイナス残高のことを「含み損(評価損・未実現損失)」と呼びます。自身が買い付けた平均取得単価よりも、現在の市場価格(時価)が下回っている状態を指します。
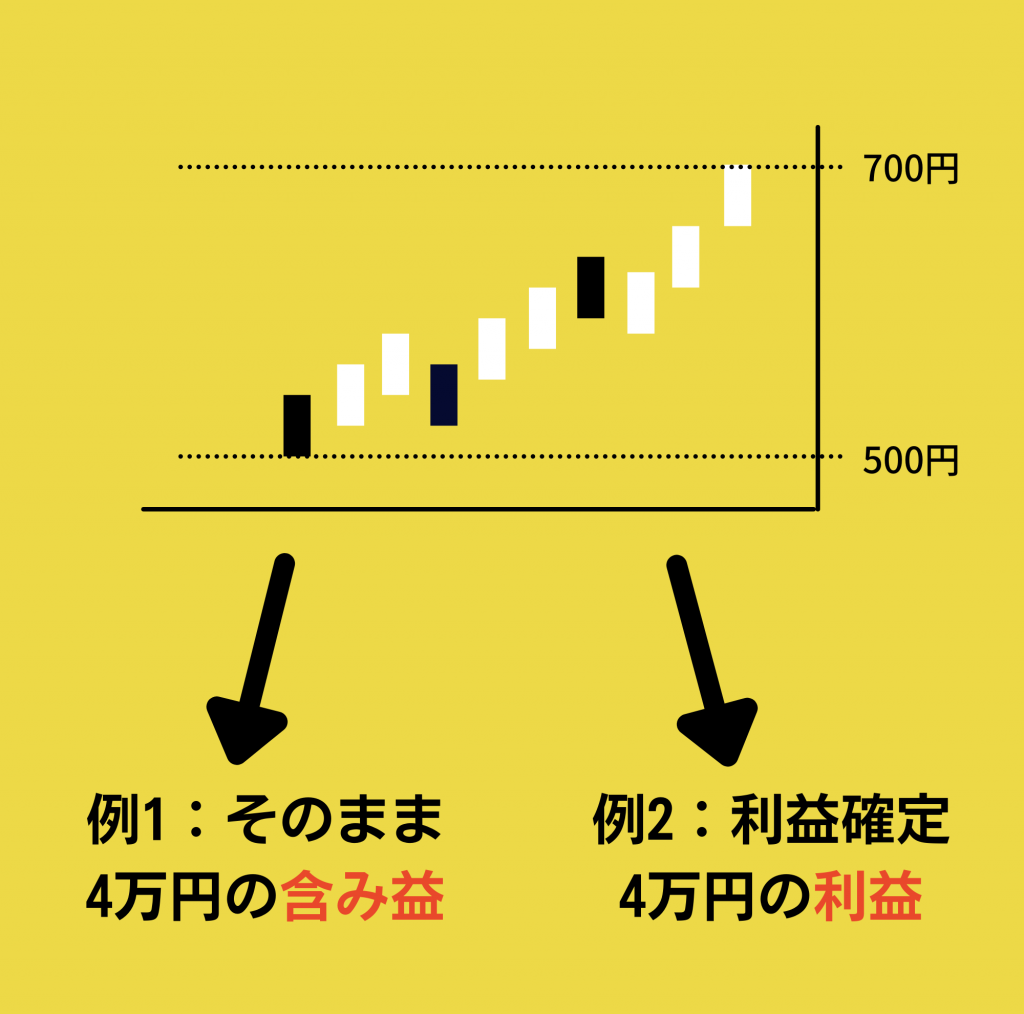
ここで極めて重要なのが、確定損との違いです。含み損はあくまで「現在の時価で売却した場合に発生する想定損失」に過ぎず、実際に銘柄を売却決済するまでは損失が現実のものとして確定していません。相場が反発して買値を上回れば「含み益」へ転じますし、逆にさらに下落する可能性も残されています。一方で、保有株を市場で売却した瞬間にその損失は「確定損(実現損失)」となり、投資元本の減少が確定します。
投資初心者が混乱しやすい含み損 含み益 違いと、売却時の状態を整理した客観データが以下の比較表です。
| 項目 | 詳細・状態の定義 | 税金・確定申告の影響 | 編集部の見解・評価 |
|---|---|---|---|
| 含み損(評価損) | 時価が取得価格を下回っている保有中の状態 | 課税関係は一切発生しない(申告不要) | シナリオ再検証の好機。感情的放置は厳禁 |
| 確定損(実現損) | 買値より低い価格で売却決済を完了した状態 | 特定口座なら損益通算・繰越控除の対象 | 資金を守るための戦略的撤退。次の一手へ移行可能 |
| 含み益(評価益) | 時価が取得価格を上回っている保有中の状態 | 課税関係は発生しない(売却まで非課税) | 利益確定目標や利確ラインの設定を検討すべき |
| 確定益(実現益) | 買値より高い価格で売却し現金化した状態 | 課税口座では約20.315%の税金が発生 | リバランスや次の有望資産への再投資原資となる |

【実態検証】利用者の生の声と現場目線で見えた「塩漬け」の泥沼
ネット掲示板やSNS上では、相場が急落するたびに「評価損がマイナス50万円を超えて気絶している」「いつか戻ると信じて見ないフリをしている」といった悲痛な叫びが散見されます。しかし、この「見ないフリをして放置する行為」こそが、投資資産を機能不全に陥らせる「塩漬け」の正体です。
個人投資家が損失を前にして身動きが取れなくなる背景には、行動経済学で実証されている「プロスペクト理論」が色濃く影を落としています。人間は同額の「利益を得る喜び」よりも「損失を被る痛み」を約2倍から2.5倍も強く感じる心理的傾向を持っています。「マイナスを確定させたくない」という強烈な防衛本能が働き、論理的な売却判断を麻痺させてしまうのです。
さらに「ここまで下がったのだから、今さら売っても仕方がない」というサンクコスト(埋没費用)効果が重なり、回復の見込みが薄い銘柄を何年間もポートフォリオに抱え続けることになります。結果として、他の成長銘柄に乗り換えて利益を得るチャンスを逃す「甚大な機会損失」を生み出しています。
【戦略的決断】損切りタイミングと「耐える理由」を見極める基準
下落局面において、すべての銘柄を機械的に売却する必要はありません。相場の世界で生き残るプロは、含み損 耐える 理由がある資産と、即座に手放すべき資産を明確に線引きしています。
第一に、「耐えて保有を続けるべきケース」は以下の条件を満たす場合です。
- インデックスファンドの積立投資:全世界株式(オルカン)やS&P500など、世界経済の長期的な成長に連動する商品は、過去数十年の歴史において暴落を乗り越えて最高値を更新し続けています。途中で売却せず定額積立を継続することで、安値で多くの口数を仕込む恩恵を受けられます。
- 財務健全で高配当なバリュー株:企業の売上や利益、配当方針に問題がなく、相場全体の地合い悪化に巻き込まれて連れ安しているだけの場合、配当金を受け取りながら株価の自律反発を待つ合理性があります。
一方で、迷わず損切りタイミングを決断すべき基準は明確です。
- 投資前提(購入理由)の破綻:「新薬開発の期待」「好業績の継続」など、最初にその株を買った根拠となるストーリーが、不祥事や業績下方修正によって崩れ去った場合。
- 明確な損切りラインの抵触:購入価格から「-8%〜-10%」下落したら無条件で売却するという事前設定のロスカットルールを割った場合。
特に信用取引を行っている投資家にとって、損切りの遅れは破滅に直結します。証拠金維持率が規定水準を下回ることで発生する追証リスクと回避策として、余力管理の徹底と、証拠金維持率が300%を切る前に追加担保ではなく反対売買による建玉縮小を断行する厳格な自制心が不可欠です。
【資産防衛】税金ルールと新NISAにおける「放置」の落とし穴
含み損を適切に処理する上では、税制の仕組みを理解しているかどうかが手元に残る資産額を大きく左右します。課税口座(特定口座・一般口座)と、非課税口座である新NISAでは、損失に対するルールが根本から異なります。
特定口座における含み損 税金 確定申告の最大の武器となるのが、損益通算と繰越控除です。同一年の1月1日から12月31日までの間に他の取引で得た売却益や配当金と、確定損を相殺(損益通算)することで、払い過ぎた約20.315%の税金が還付されます。さらに、通算しても引ききれなかった損失額は、確定申告を行うことで翌年以降最長3年間にわたって利益から控除できる仕組みが整っています。
しかし、新NISA 含み損 放置には極めて危険な盲点が存在します。新NISA口座内で発生した損失は、税務上「なかったもの」として扱われます。そのため、課税口座の利益と損益通算することは一切できず、3年間の繰越控除の適用も受けられません。
仮に新NISAで個別株が半値に暴落した場合、非課税メリットをまったく享受できないまま大切な非課税投資枠(最大1,800万円)を消費し続けることになります。インデックス投信の長期積立であれば放置して耐える戦略が王道ですが、新NISAの成長投資枠で個別株やアクティブ投信の含み損を無計画に放置し続けることは、制度設計上もっとも避けるべき悪手です。
一般に知られていない盲点とネットの誤解|ナンピン買いの罠
ネット上の投資コミュニティで「含み損の平均取得単価を下げる裏ワザ」として安易に推奨されがちなのが「ナンピン買い(難平買い)」です。しかし、専門家の間ではナンピン買い リスクは資産を壊滅させる最大要因の一つとして警鐘が鳴らされています。
業績が悪化して下落トレンドに入っている銘柄に対し、「安くなったから買い増そう」と資金を追加投入すると、保有ポジションが加速度的に膨らみます。その後さらに株価が下落した場合、損失の拡大スピードは2倍、3倍に跳ね上がり、身動きが取れない巨大な塩漬けポジションが完成します。
すでに抱えてしまった塩漬け株の対処法としては、以下の実戦的アプローチが有効です。
- 損出しによるポートフォリオの入れ替え:含み損を抱えた銘柄を年末までに売却して課税口座の利益と相殺し、還付された税金と回収資金をもとに、より成長期待の高いインデックスファンドや優良銘柄へ乗り換える。
- 分割売却(段階的損切り):一度に全額を損切りする心理的苦痛を和らげるため、保有株を「3分の1ずつ」時期をずらして売却し、キャッシュ比率を高めていく。
【プロの結論】相場急落時に生き残る人と退場する人の判断基準
相場の世界で長期にわたり資産を増やし続けられる人と、途中で退場を余儀なくされる人の違いは、「相場を予測する能力」ではなく「含み損に直面した際の行動基準」にあります。
冷静に対処できる人の条件
- 明確な投資シナリオを持っている:「なぜ買ったのか」「どうなったら売るのか」を事前に紙やメモに残して売買している。
- 生活防衛資金を完全に分離している:最低でも生活費の6ヶ月〜2年分を普通預金で確保しており、日々の価格変動で生活が脅かされない。
- 資金管理ルールを絶対視している:1銘柄に対する損失許容度を資産全体の1〜2%以内に抑えるなど、感情を排除したポジションサイジングを徹底している。
直ちに運用の見直しが必要な人の条件
- 直近数年以内に使う予定の資金を投じている:住宅購入資金や子どもの教育費など、使う時期が決まっている資金でリスク性資産を買っている。
- 株価の急落で日常生活や仕事に支障が出ている:夜も眠れず数分おきに株価アプリをチェックしてしまう状態は、自身のリスク許容度を大幅に超えている証拠。
- 下落理由を調べずに感情でナンピン買いを繰り返している:根拠のない「値頃感」だけで買い増し、ポートフォリオが特定の下落銘柄で埋め尽くされている。
【含み損 と は】に関するよくある質問(FAQ)
Q1:新NISAで積立中のオルカンやS&P500が含み損になりました。損切りすべきですか?
A1:売却せず、そのまま積立を継続するのがセオリーです。全世界株式やS&P500のような幅広く分散されたインデックスファンドは、短期的な景気後退で下落しても、長期的に世界経済の成長とともに回復・上昇してきた実績があります。下落局面こそ安く多くの口数を買い付ける絶好の機会となるため、途中で積み立てを止めたり売却したりしないことが肝要です。
Q2:個別株が買値からマイナス30%になってしまいました。塩漬け株のベストな対処法は?
A2:まずは「その企業を今この株価で新規に買いたいか」を自問してください。買いたいと思えないのであれば、速やかに売却して資金を回収し、他の有望な投資先へ資金を移すのが賢明です。どうしても一度に損切りできない場合は、保有株の半分や3分の1を売却する「分割損切り」を実行し、心理的負担を抑えながらポートフォリオを改善しましょう。
Q3:確定申告をすれば、含み損の段階でも税金が戻ってきますか?
A3:戻りません。税金の還付対象となるのは、実際に売却して確定させた「確定損」のみです。含み損はあくまで未実現の評価額に過ぎないため、税制上の手続きを行うことはできません。損益通算や繰越控除を利用したい場合は、年内の取引最終日(受渡日ベース)までに売却を完了させて確定損にする必要があります。
Q4:信用取引で追証(追加証拠金)が発生しそうな場合、どう対処するのが最も安全ですか?
A4:追加の現金を差し入れて耐えるのではなく、保有している建玉を返済売買してポジションサイズを縮小させるのが最も安全な回避策です。追証を埋めるために新たな資金を投入し続ける行為は、さらなる相場急落時に致命的な破綻を招くリスクがあります。
まとめ:含み損を恐れず冷静なルール運用で資産を守り抜く
投資活動を続けていく以上、含み損の発生を100%回避することは不可能です。市場のプロであっても、すべての取引で勝ち続けることはできません。勝者と敗者を分けるのは、含み損を抱えた際に「感情で動いて塩漬けにするか」、それとも「ルールに則って戦略的にホールドまたは損切りできるか」という冷徹な実行力です。
長期投資のインデックスファンドであれば市場を信じて泰然と耐え、前提の崩れた個別株であれば潔く損切りして次の機会に備える――。赤色のマイナス表示に心を乱されることなく、自身の資金計画とリスク許容度に基づいた論理的なルールを徹底することこそが、荒波の相場で資産を着実に守り育てる唯一の道筋です。 (出典: 含み損 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。